
“Um empresário do setor explica a contradição entre o que compra e o que vende”
Um pedido que chegou à redação
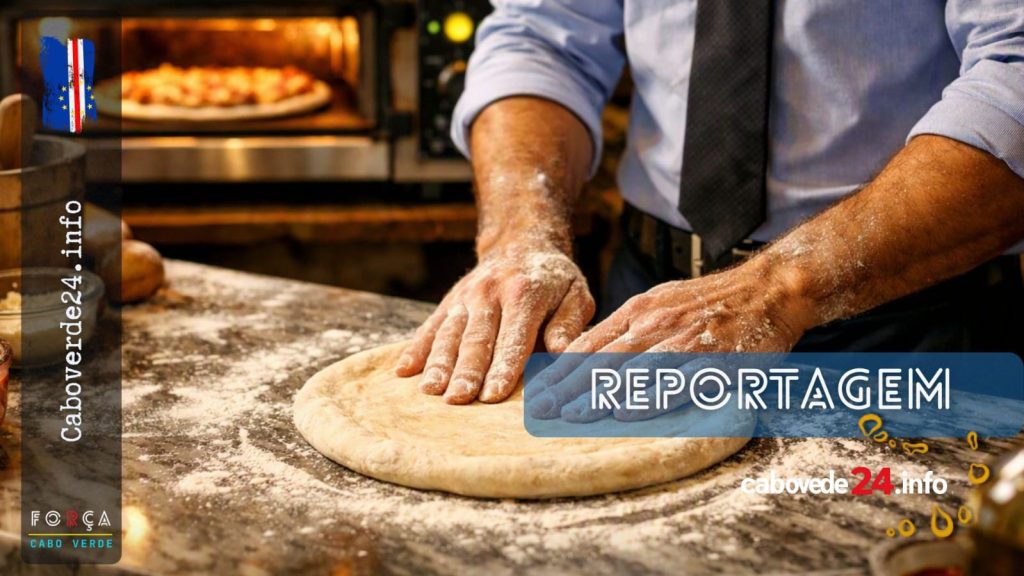
Esta reportagem nasce de um contacto direto com a nossa redação. Um empresário do setor da restauração, gestor de uma pequena pizzaria em Cabo Verde, pediu-nos para analisar um caso que considera revelador de uma contradição do sistema fiscal: a matéria-prima que compra entra sem qualquer custo fiscal, mas o produto final que vende é tributado a 15%.
A farinha não tem IVA
Em Cabo Verde, a farinha de trigo está isenta de IVA, por ser considerada um bem alimentar essencial — tal como o arroz, a farinha de milho, o açúcar, o leite, a carne, o peixe, as frutas e os produtos hortícolas.
Segundo o empresário, que pediu para não ser identificado, este é um dos ingredientes mais baratos do seu negócio, precisamente por não ter qualquer carga fiscal associada à compra.
A farinha transformada em pizza paga o IVA
O problema, segundo ele, começa depois. Assim que a farinha isenta é transformada em massa, cozida no forno e servida como pizza, a taxa geral do sistema fiscal cabo-verdiano passa a aplicar-se sobre o valor total da venda.
O empresário explica que, no momento da venda, paga 15% sobre o preço total da pizza, independentemente de o ingrediente principal não lhe ter custado nada em termos fiscais — como se toda a matéria-prima tivesse sido adquirida ao preço mais elevado possível.
Um problema que vai muito além da pizza
O caso da pizzaria, apesar de ilustrativo, é apenas a ponta visível de um problema muito mais amplo, que atravessa praticamente todo o setor da restauração em Cabo Verde. A denúncia do empresário da pizzaria é, na verdade, um exemplo limitado de um mecanismo que afeta de forma ainda mais significativa restaurantes, marisqueiras, snack-bares e qualquer negócio que compre matéria-prima isenta de IVA para depois a transformar e vender ao consumidor final.
O princípio é sempre o mesmo. Um restaurante que compra peixe fresco, carne, arroz, feijão, legumes ou fruta — todos bens alimentares essenciais isentos de IVA em Cabo Verde — não paga qualquer imposto nessa aquisição. Mas, ao confecionar esses produtos e servi-los como refeição, é obrigado a cobrar 15% de IVA sobre o valor total da venda. Nesse momento, o empresário aplica, na prática, um acréscimo de 15% sobre um produto cuja matéria-prima nunca gerou qualquer crédito fiscal a seu favor. Não há isenção parcial, não há taxa reduzida, nem qualquer mecanismo que permita transportar o benefício da compra para o preço final: o restaurante paga o IVA sobre a totalidade da venda, incluindo o valor do ingrediente que entrou isento.
Este é um ponto central e frequentemente ignorado no debate público sobre a carga fiscal do setor: como a compra é isenta, o empresário não tem qualquer IVA a deduzir relativo a essa matéria-prima. Em setores onde a cadeia de fornecimento é mais formalizada e o fornecedor cobra IVA na venda, a empresa que compra pode deduzir esse valor ao imposto que depois cobra aos seus clientes — é o mecanismo normal de funcionamento do IVA, que evita a acumulação de imposto sobre imposto. Na restauração cabo-verdiana, este mecanismo simplesmente não existe para uma parte muito significativa dos custos, precisamente porque os bens alimentares essenciais foram isentados na origem. O resultado é que o empresário não tem como recuperar, compensar ou sequer visibilizar esse desequilíbrio: paga sempre a taxa cheia sobre o valor de venda, independentemente de quanto da matéria-prima usada nunca gerou qualquer direito de dedução.
Na prática, isto significa que um prato de peixe grelhado, uma feijoada, um prato de arroz de marisco ou uma simples salada de fruta seguem exatamente a mesma lógica da pizza: entram na cozinha sem custo fiscal e saem da cozinha já a pagar 15%. A diferença é que, ao contrário da pizzaria — onde a farinha representa quase a totalidade do produto —, muitos restaurantes combinam vários ingredientes isentos com outros tributados, o que torna o problema menos visível, mas não menos real. Multiplicado por centenas de pratos servidos diariamente em centenas de estabelecimentos em todo o arquipélago, este mecanismo representa um peso fiscal estrutural sobre o setor da restauração que raramente é discutido com a profundidade que merece — e que o caso da pizzaria ajuda, de forma simples e direta, a tornar visível.
Para o empresário, esta lógica não tem em conta a realidade de negócios pequenos e especializados, que dependem quase inteiramente de um único ingrediente de base isento. Num restaurante com um menu variado, argumenta, a conta talvez se equilibrasse de outra forma — mas numa pizzaria, a farinha é praticamente tudo, e é exatamente aí que a isenção desaparece assim que o produto sai do forno.
Como Cabo Verde se compara a outros países
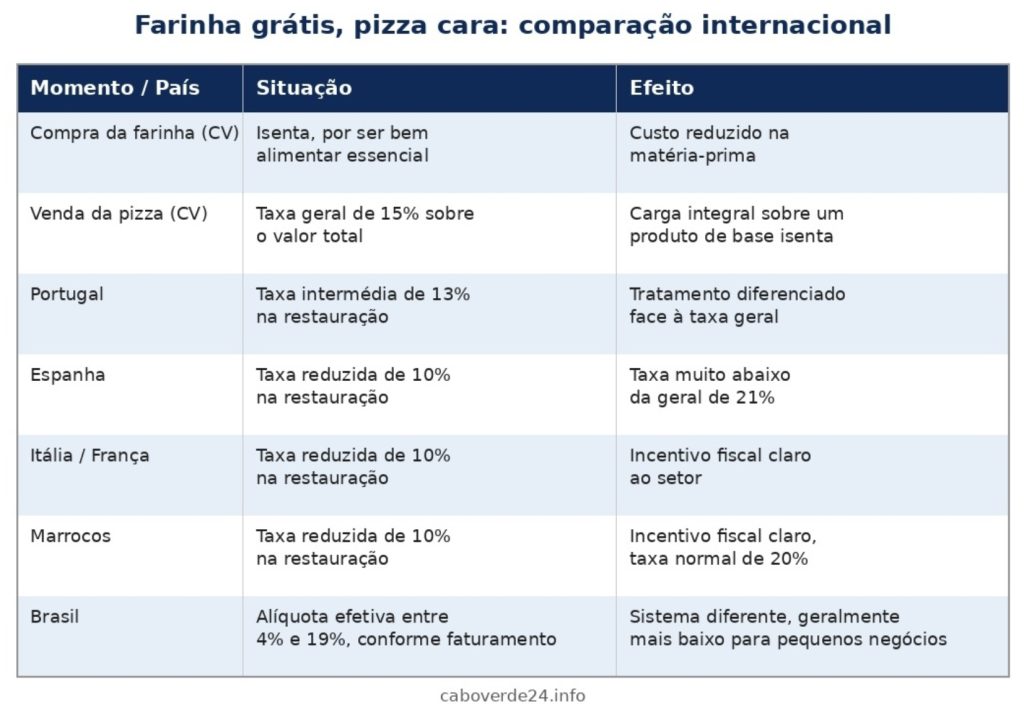
O caso levanta uma questão mais ampla: como é que outros países tratam a restauração do ponto de vista fiscal? A comparação mostra que Cabo Verde aplica, à venda ao consumidor, uma das taxas mais altas entre os exemplos analisados.
- Portugal: Aplica uma taxa intermédia de 13% nos serviços de alimentação e bebidas.
- Espanha, Itália e França: Aplicam uma taxa reduzida de 10% à restauração (muito abaixo da taxa geral espanhola de 21%).
- Marrocos: Beneficia o setor com uma taxa reduzida de 10% (face aos 20% da taxa normal).
- Brasil: Através do regime simplificado, a alíquota efetiva para pequenos restaurantes começa nos 4%, situando-se bem abaixo dos 15% cabo-verdianos.
Em Cabo Verde, pelo contrário, não existe uma taxa reduzida específica para a restauração: aplica-se a taxa geral de 15%, tributando o setor ao mesmo nível de qualquer outro produto ou serviço comum.
Um caso, muitas perguntas
O relato do empresário levanta uma questão mais ampla sobre como o sistema fiscal cabo-verdiano trata a transformação de bens essenciais isentos em produtos finais.
Não existe, para já, qualquer mecanismo que reconheça, no preço final, a isenção aplicada à matéria-prima, nem uma taxa reduzida específica para o setor. O empresário garante que não pretende contestar a existência do imposto, mas sim abrir o debate sobre uma lógica que considera desequilibrada para negócios como o seu.
Nota editorial
O empresário citado nesta reportagem falou sob anonimato, a seu pedido. A redação garante que o relato foi recolhido diretamente junto do protagonista, que também sugeriu o tema desta análise.
Recordamos que…
em Cabo Verde, vários bens alimentares essenciais, como a farinha de trigo e o arroz, estão isentos de IVA na compra, mas os pratos confecionados a partir deles são vendidos ao consumidor final com a taxa geral de 15% — mais elevada do que a taxa aplicada à restauração em Portugal, Espanha, Itália, França e Marrocos, e geralmente superior à carga efetiva da maioria dos pequenos restaurantes no Brasil.
Caboverde24.info
Fonte: Relato recolhido pela redação do Caboverde24.info