
“«A partir de 16 de novembro, as taxas de referência sobem 0,25 pontos percentuais. O efeito nos empréstimos e nos depósitos dependerá de cada banco e contrato.»”
Em breve
- 📈O BCV elevou a taxa diretora de 2,50% para 2,75% a partir de 16 de novembro.
- 🏠Créditos com taxa variável poderão sofrer revisões, mas não há aumento automático das prestações.
- 🏢Empresas poderão enfrentar crédito mais caro, consoante as condições comerciais.
- 💰Poupanças poderão ter juros superiores, se os bancos melhorarem as ofertas.
O dinheiro poderá ficar mais caro em Cabo Verde a partir de segunda-feira, 16 de novembro. O Banco de Cabo Verde (BCV) decidiu elevar a taxa diretora de 2,50% para 2,75%, uma subida de 0,25 pontos percentuais. Mas isso não significa que todas as prestações bancárias aumentem automaticamente.
A decisão foi tomada em 12 de novembro, juntamente com a subida para 3,00% da facilidade de cedência de liquidez e para 2,50% da facilidade de absorção de liquidez. O coeficiente de reservas mínimas de caixa mantém-se nos 12%.
E a prestação da casa?
Para quem paga um crédito à habitação, a primeira questão é saber qual o tipo de taxa contratada. Num empréstimo de taxa fixa, a prestação mantém as condições previstas para o período fixo. Num crédito de taxa variável, poderão existir alterações nas revisões previstas no contrato, se o banco ajustar a taxa aplicável.
A taxa diretora é um instrumento de política monetária entre o banco central e o sistema financeiro: não equivale à taxa de cada crédito pessoal, automóvel ou imobiliário. Também não há confirmação de que os bancos comerciais vão repercutir integralmente os 0,25 pontos percentuais nos empréstimos.
Quanto poderia custar?
Para dar dimensão aos valores, se uma taxa efetivamente aplicada a um empréstimo com dois milhões de escudos de capital constante aumentasse 0,25 pontos percentuais, isso corresponderia a cerca de 5.000 escudos adicionais de juros num ano. É apenas uma conta ilustrativa, não uma previsão de subida das prestações: o resultado efetivo depende do capital em dívida, do prazo, da amortização e das cláusulas do contrato.
Empresas e poupanças
As empresas que precisam de crédito para investimentos, equipamentos ou tesouraria também podem vir a enfrentar condições mais exigentes. Construção, comércio, turismo e pequenos negócios são exemplos de atividades sensíveis ao custo do financiamento, mas o efeito depende das decisões de cada banco.
Para os aforradores, uma taxa de referência mais alta poderá incentivar melhores ofertas de depósitos a prazo. Contudo, os bancos não são obrigados a elevar automaticamente os juros das poupanças e as condições variam de instituição para instituição.
Porque sobem os juros?
Segundo o comunicado do BCV, a preocupação principal está no diferencial entre os juros internos e os praticados na área do euro. Taxas europeias relativamente mais atrativas podem incentivar movimentos de divisas, num país cujo escudo tem paridade fixa com o euro.
O banco central afirma que a subida pretende reduzir esse diferencial e acautelar riscos de eventual saída de divisas. Segundo dados oficiais divulgados em novembro, a economia cabo-verdiana cresceu 7,6% no primeiro semestre de 2026 e a inflação média situou-se em 1,5% até setembro.
As reservas internacionais líquidas cobriam, segundo o BCV, 8,8 meses de importações estimadas para 2026. A decisão procura preservar a estabilidade cambial e financeira, mas não elimina o possível impacto do crédito mais caro sobre famílias e investimentos.
O que muda na segunda-feira?
A partir de 16 de novembro, a taxa diretora é de 2,75%; a facilidade de cedência de liquidez, de 3,00%; e a de absorção, de 2,50%. As reservas mínimas de caixa continuam em 12%. São taxas de referência do banco central, não uma tabela de preços obrigatória para todos os clientes.
O que verificar agora
Quem tem crédito deve confirmar no contrato se a taxa é fixa ou variável e a data de revisão. Quem vai contrair novo empréstimo deve comparar a taxa anual efetiva e as restantes despesas. Quem tem poupanças deverá acompanhar as ofertas de depósitos nas próximas semanas.
A questão decisiva passa agora a ser quando e em que medida as instituições bancárias comerciais vão transferir esta alteração para os seus clientes. A próxima reunião do Comité de Política Monetária está prevista para 8 de dezembro de 2026.
Cape Verde 24.info
Fonte: Banco
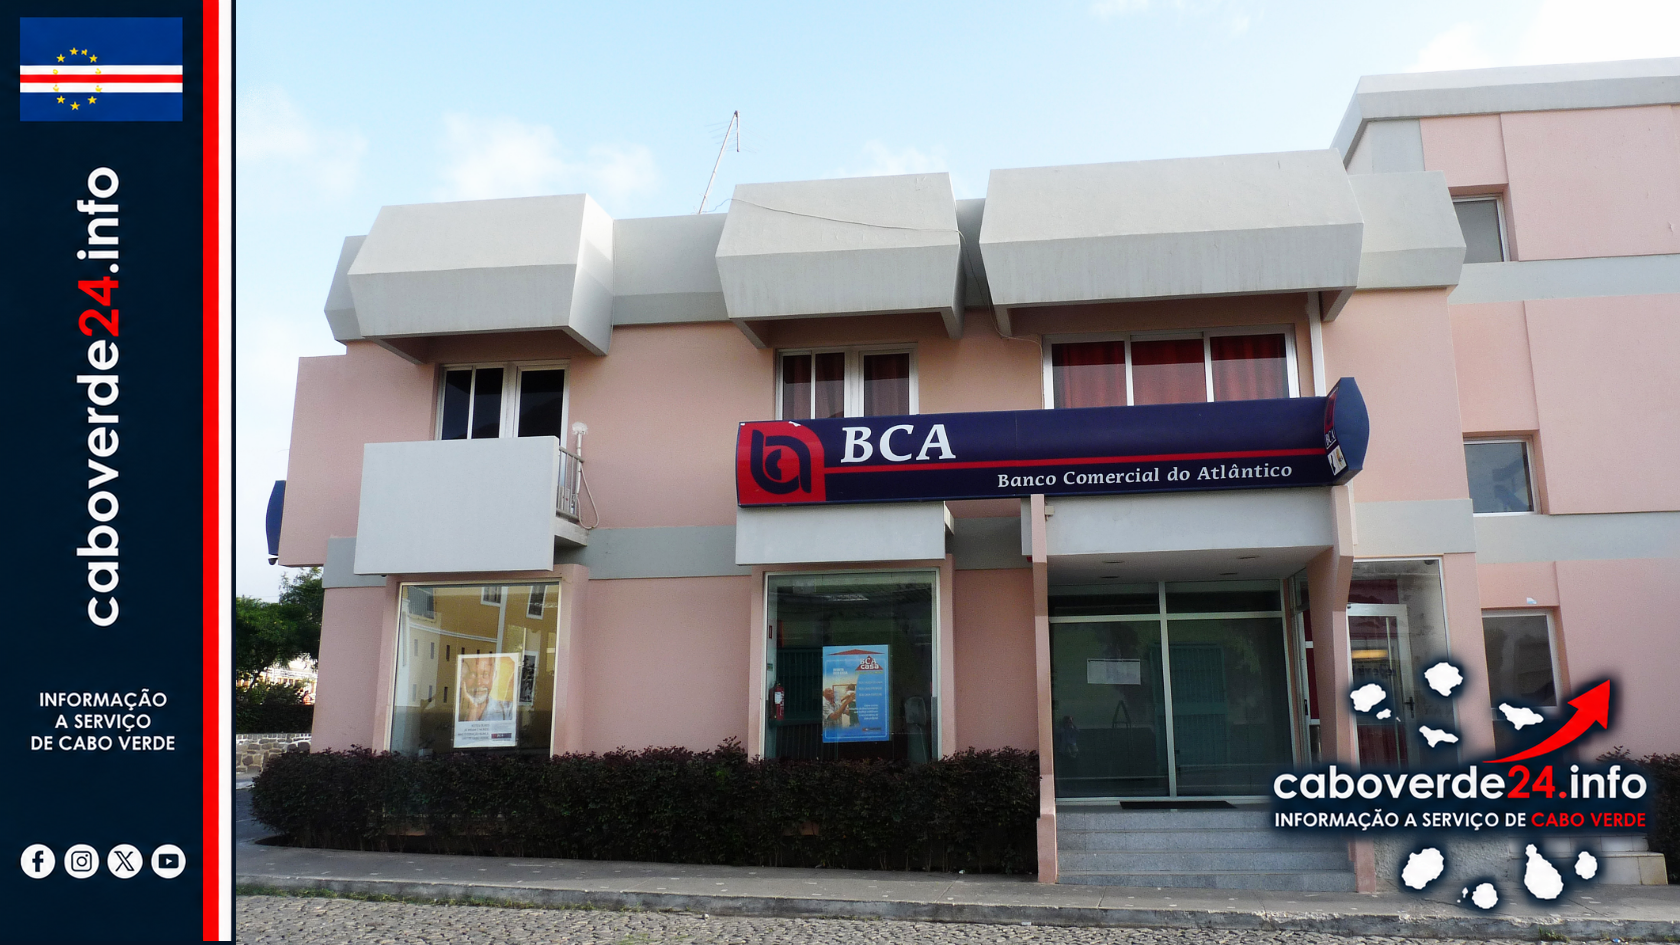
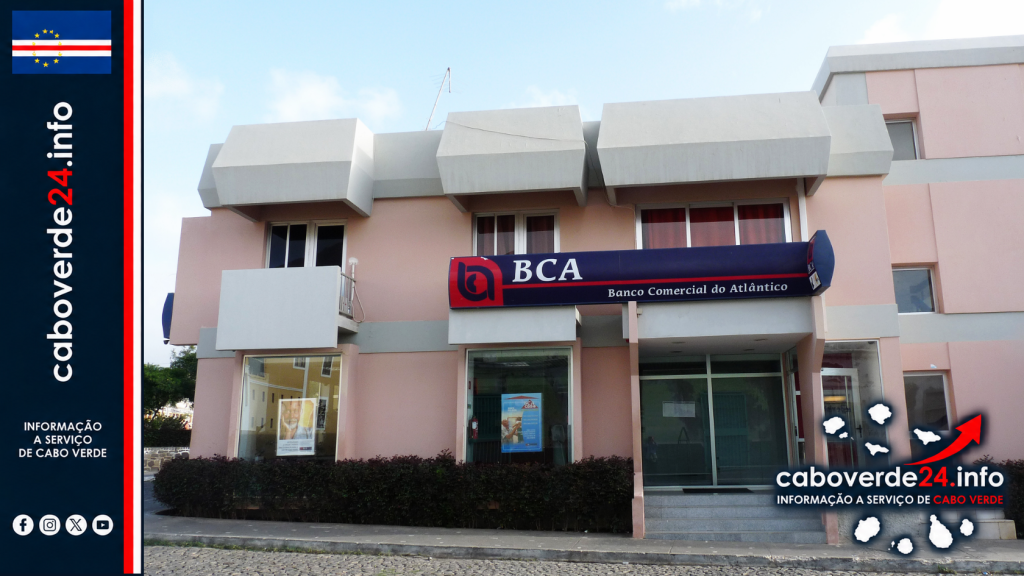
Foto: Ji-Elle · CC BY-SA 3.0 · recorte