
“Há informação financeira posterior, mas não encontrámos nos canais oficiais consultados conjuntos anuais completos equivalentes ao de 2021. A lei estabelece deveres de prestação e publicação das contas das empresas públicas.”
Em 30 segundos
📩 Entre os temas que os leitores têm pedido ao Caboverde24.info para investigar, o acesso às contas da TACV tem sido o mais solicitado.
📑 2021 é o último exercício para o qual encontrámos Relatório e Contas acompanhado de auditoria independente e parecer do Conselho Fiscal.
🔎 Em 2022 e 2023, existem contas e dados financeiros oficiais, mas a própria UASE classificou as contas como não auditadas; as de 2023 eram também provisórias.
⚖️ A legislação estabelece deveres de prestação e publicação das contas das empresas públicas. Empresa, fiscalização, acionista Estado e estrutura responsável pelas participações públicas têm funções distintas no processo.
📨 Procurámos esclarecimentos junto das entidades envolvidas. Das quatro contactadas, apenas a Bolsa de Valores apresentou uma resposta substantiva.
A investigação mais pedida pelos nossos leitores
Entre as solicitações de investigação que têm chegado à redação do Caboverde24.info, uma destacou-se pela frequência: perceber onde estão e onde podem ser consultadas as contas mais recentes da TACV.
Fomos procurar.
Consultámos os canais oficiais, relatórios do Setor Empresarial do Estado e a legislação sobre prestação de contas das empresas públicas. Depois, dirigimos perguntas às entidades que podem esclarecer o percurso desses documentos.
A primeira conclusão é objetiva: 2021 é o último exercício para o qual conseguimos localizar um conjunto completo de Relatório e Contas da TACV, acompanhado de auditoria independente e parecer do Conselho Fiscal.
E mesmo esse exercício apresenta uma particularidade: o relatório do auditor independente relativo às contas de 2021 está datado de junho de 2024.
Depois de 2021, porém, a informação financeira não desaparece.
Existem contas e números posteriores
A UASE apresenta informação financeira da TACV relativa a 2022, classificando as contas como “Não auditadas”.
Em 2023, volta a apresentar dados financeiros da companhia e repete a classificação “Não Auditadas”. O próprio relatório esclarece que se trata de contas provisórias e não auditadas, sujeitas a eventuais ajustamentos após auditoria.
Existem também informações financeiras e operacionais posteriores.
O que não conseguimos localizar nos canais oficiais consultados são conjuntos anuais completos posteriores a 2021 equivalentes ao último disponível.
O que encontrámos
Existem contas e números posteriores
A UASE apresenta informação financeira da TACV relativa a 2022, classificando as contas como “Não auditadas”.
Em 2023, volta a apresentar dados financeiros da companhia e repete a classificação “Não Auditadas”. O próprio relatório esclarece que se trata de contas provisórias e não auditadas, sujeitas a eventuais ajustamentos após auditoria.
Existem também informações financeiras e operacionais posteriores.
O que não conseguimos localizar nos canais oficiais consultados são conjuntos anuais completos posteriores a 2021 equivalentes ao último disponível.
O que encontrámos
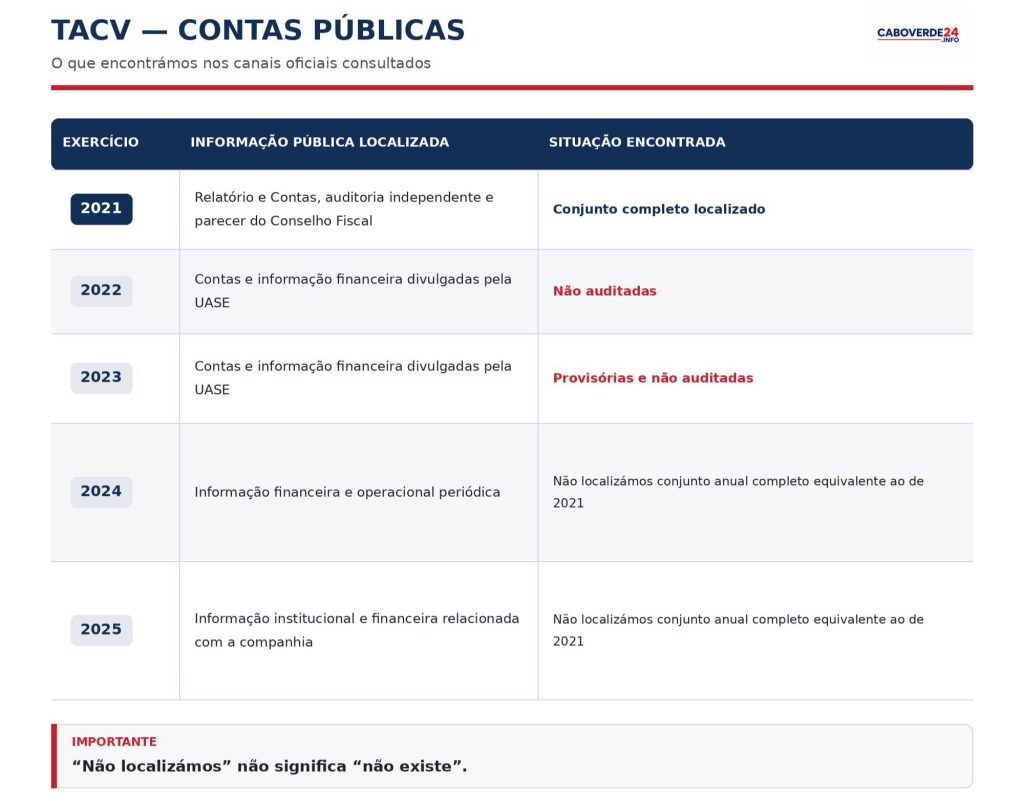
Há uma distinção fundamental: “não localizámos” não significa “não existe”.
É precisamente por isso que procurámos esclarecimentos.
A lei obriga a prestar e publicar as contas
A prestação de contas das empresas públicas não é facultativa.
Já antes da reforma legislativa de 2025 existiam deveres de prestação de informação e divulgação dos documentos anuais do Setor Empresarial do Estado.
A Lei n.º 56/X/2025 tornou esse circuito ainda mais explícito.
A legislação estabelece que os relatórios anuais de gestão e contas sejam acompanhados, entre outros documentos, pelo relatório de auditoria externa e pelo relatório e parecer do órgão de fiscalização.
Depois da aprovação pelo acionista, os documentos devem ser publicados no site da empresa pública até 30 de junho do ano seguinte.
Até à mesma data devem ser remetidos à entidade responsável pela gestão das participações do Estado, que, por sua vez, deve publicá-los até 30 de julho.
A lei estabelece igualmente que as empresas públicas devem informar anualmente não apenas o acionista, mas também o público em geral, através da publicação dos seus relatórios e contas.
Ou seja: uma vez cumpridas as etapas previstas, tornar esta informação acessível ao público é uma obrigação, não uma opção.
Quem deve garantir que isso acontece?
Este é um ponto essencial.
A responsabilidade pelo processo não pertence exclusivamente a uma entidade.
A TACV, através dos seus órgãos de gestão, prepara as contas, presta a informação exigida e tem responsabilidades na publicação dos documentos.
O auditor independente analisa as demonstrações financeiras e emite o respetivo relatório.
O órgão de fiscalização aprecia as contas e emite o seu relatório e parecer.
O Estado acionista intervém na aprovação. A legislação atribui ao acionista a coordenação necessária à aprovação dos documentos anuais de prestação de contas.
Por sua vez, a estrutura do Estado responsável pelo acompanhamento das participações públicas acompanha o cumprimento dos deveres de informação, recebe a documentação e participa no sistema de divulgação pública.
Existe, portanto, uma cadeia claramente identificável:
elaborar → auditar → fiscalizar → aprovar → publicar.
Sem conhecer o que aconteceu em cada exercício, não seria rigoroso atribuir automaticamente a ausência dos documentos públicos apenas à TACV.
A questão é precisamente saber em que ponto dessa cadeia ficou o processo.
Procurámos respostas junto das entidades responsáveis
Depois de reconstruirmos a documentação disponível, o Caboverde24.info procurou esclarecer diretamente aquilo que os documentos públicos não permitem responder.
Contactámos a TACV, perguntando qual é a situação dos Relatórios e Contas de 2022, 2023, 2024 e 2025: se foram elaborados, auditados, apreciados pelo órgão de fiscalização e aprovados pelo acionista e, caso estejam concluídos, onde podem ser consultados.
Dirigimos perguntas também à UASE/Ministério das Finanças, enquanto estrutura envolvida no acompanhamento do Setor Empresarial do Estado.
Questionámos ainda a Agência de Aviação Civil sobre a documentação económico-financeira considerada no acompanhamento do licenciamento da companhia e a Bolsa de Valores de Cabo Verde sobre a informação apresentada no processo relativo às obrigações da TACV.
Das quatro entidades contactadas, apenas a Bolsa de Valores de Cabo Verde prestou, até ao fecho desta reportagem, uma resposta substantiva às questões colocadas.
A TACV e a UASE/Ministério das Finanças não responderam.
A AAC confirmou a receção do nosso pedido e informou que o encaminhou para apreciação superior, mas não tinha ainda enviado uma resposta de mérito.
A Bolsa de Valores respondeu
A Bolsa confirmou que recebeu e apreciou, em dezembro de 2025, um pedido de admissão à cotação de obrigações emitidas pela TACV.
Explicou que se tratou de ofertas particulares, dirigidas a um grupo restrito de investidores, e que está sujeita a deveres legais de segredo profissional e confidencialidade.
Por essa razão, não revelou quais documentos económico-financeiros integraram o processo nem se correspondiam a contas auditadas, aprovadas ou provisórias.
Mas esclareceu um ponto relevante: os pedidos relativos à documentação da emitente e à sua situação económico-financeira devem ser dirigidos à própria TACV, enquanto entidade responsável pela prestação e divulgação dessa informação.
Foi precisamente isso que fizemos.
Até ao fecho desta reportagem, a TACV não respondeu.
Informação financeira não é o mesmo que contas publicadas
Os documentos oficiais demonstram que existia informação financeira da TACV posterior a 2021.
Os relatórios da UASE relativos a 2022 e 2023 são prova disso.
Mas uma administração pública dispor de dados financeiros para acompanhar uma empresa não equivale à disponibilização ao cidadão de um Relatório e Contas anual completo, acompanhado da respetiva auditoria e parecer do órgão de fiscalização.
Essa diferença está no centro desta investigação.
O que continua por esclarecer
Depois da pesquisa, algumas respostas são claras.
2021 é o último exercício para o qual encontrámos publicamente o conjunto completo.
Em 2022 e 2023 existiam contas utilizadas pela UASE, mas estavam classificadas como não auditadas e, no caso de 2023, também provisórias.
A legislação estabelece deveres de prestação, aprovação e divulgação pública das contas e distribui responsabilidades pelas diferentes etapas do processo.
O que continua por esclarecer é o que aconteceu depois.
As contas de 2022 e 2023 foram posteriormente auditadas e aprovadas?
Qual é a situação dos exercícios de 2024 e 2025?
Se os processos foram concluídos, onde estão publicados os documentos?
E, se não foram concluídos, em que etapa ficaram: elaboração, auditoria, fiscalização ou aprovação?
Procurámos essas respostas junto das entidades diretamente envolvidas. Até ao fecho desta reportagem, apenas a Bolsa de Valores respondeu substantivamente às questões colocadas.
Por isso, a conclusão deve ser tão simples quanto a pergunta que deu origem à investigação:
um cidadão que procure hoje, nos canais oficiais consultados pelo Caboverde24.info, os Relatórios e Contas completos da TACV encontra a sequência documental até 2021, mas não encontra um conjunto equivalente para os exercícios seguintes.
A lei determina que, uma vez concluído o processo previsto, esses documentos devem chegar ao público.
Caboverde24.info
Fontes
Ministério das Finanças de Cabo Verde
Unidade de Acompanhamento do Setor Empresarial do Estado — Relatórios de Desempenho do Setor Empresarial do Estado
Boletim Oficial de Cabo Verde — Portaria n.º 48/2021 e Lei n.º 56/X/2025
TACV — Relatório e Contas 2021
Relatório do Auditor Independente relativo às contas da TACV de 2021
Relatório e Parecer do Conselho Fiscal da TACV
Bolsa de Valores de Cabo Verde — resposta ao Caboverde24.info
Agência de Aviação Civil — confirmação e encaminhamento do pedido do Caboverde24.info
Pedidos de esclarecimento enviados pelo Caboverde24.info à TACV e à UASE/Ministério das Finanças